La división mínima (cuántica) de los activos forestales
La división mínima (cuántica) de los activos forestales — Resolver la liquidez para que cada árbol pueda negociarse
Artículo original de Foreststellar · Xu Li
En el capítulo anterior, F01, planteé una tesis central: el bosque es el mayor activo financiero que el universo ha regalado a la humanidad —una rentabilidad anualizada del 20%, cinco capas de renta que se superponen, cobertura natural contra la inflación y un activo de consenso global. Pero una realidad incómoda lo acompaña a todas partes: un activo tan bueno no es reconocido por los bancos, no atrae al capital y no circula en el mercado. ¿Por qué? La respuesta cabe en una palabra: liquidez.
Un solo bosque suele abarcar decenas de miles de mu; cada mu absorbe varios miles o más de diez mil yuanes de inversión; y el ciclo de crecimiento se extiende de 25 a 60 años. Sin un mecanismo eficaz que lo fragmente en unidades de activo pequeñas, estandarizadas y negociables, nunca podrá ser más que un inmueble de gran tamaño —encerrado en lo profundo de las montañas y por completo aislado del mundo financiero. Este capítulo explora precisamente la llave que abre ese atolladero: la división cuántica de los activos forestales.
I. El atolladero de la liquidez: un activo de escala billonaria encerrado por el pensamiento de la “gran agricultura”
Para entender por qué los activos forestales carecen de liquidez, primero hay que entender una cuestión más profunda: ¿por qué el manejo forestal de todo el mundo sigue atrapado en el marco de la propiedad agraria tradicional?
No es un problema técnico, sino un problema de paradigma mental. Desde la Revolución Industrial, la agricultura moldeó por completo nuestra idea de la “tierra”: la tierra vale por los cultivos que puede producir, y los cultivos maduran una vez al año; hay que cosechar cada año o no hay valor alguno. Bajo esa lógica, el terreno forestal = tierra, los árboles = cultivos y la silvicultura = una rama de la gran agricultura.
Este paradigma ha producido tres consecuencias graves:
Primero, un sistema de valoración desalineado. Los bancos y las entidades financieras valoran el terreno forestal con el marco del terreno agrícola: solo tasan su “precio de mercado actual” y permanecen por completo ciegos al crecimiento biológico del bosque. Un pino masson puede llegar a 15 metros cúbicos de madera en 25 años: valor que se crea cada año y puede medirse con precisión. Sin embargo, en la valoración agrícola tradicional ese “valor futuro” se descuenta de forma burda o incluso se reduce a cero.
Segundo, dificultad para la financiación hipotecaria. La lógica central del crédito bancario es esta: ¿puede darme una garantía que se convierta en efectivo con rapidez? El terreno agrícola no puede —porque no se puede dividir, no se puede estandarizar y no se puede listar para negociarse en una bolsa. El terreno forestal cae en la misma categoría. El resultado: billones en activos forestales de todo el mundo figuran en los balances de los bancos como “no hipotecables”, es decir, como “activos muertos”.
Tercero, un umbral de inversión altísimo. Bajo el pensamiento tradicional, para invertir en un bosque había que ser un “desarrollador forestal”: había que comprar toda la parcela, formar un equipo silvícola profesional y aguantar 25 años sin un flujo de caja significativo. Ese umbral dejó fuera al 99,9% de los inversionistas potenciales. Y la esencia del mercado financiero es justo la contraria: existe precisamente para que los “peces pequeños” también puedan participar en el “mar abierto”.
Mientras el pensamiento agrícola gobierna la silvicultura, el bosque es apenas un activo ineficiente de “tierra + cultivos”. Solo cuando el pensamiento financiero toma el mando de la silvicultura, el bosque revela su verdadero rostro: un superbien biológico que puede dividirse con precisión, valorarse en múltiples dimensiones y negociarse ampliamente.
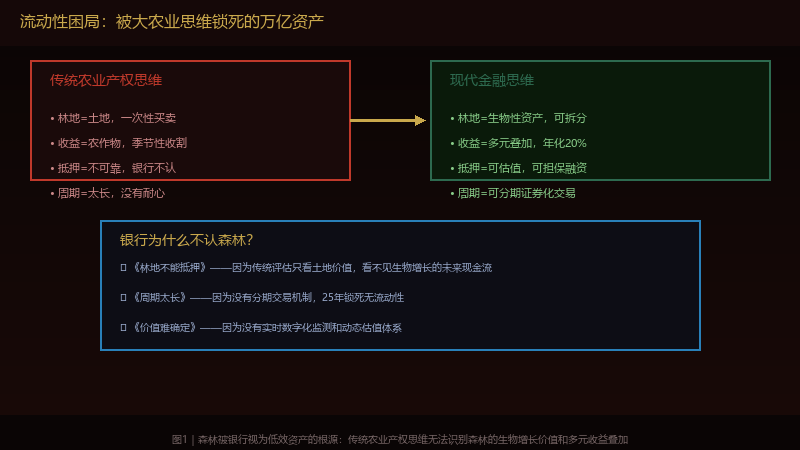
Figura 1|La raíz de por qué los bancos ven el bosque como un “activo ineficiente”: el pensamiento tradicional de propiedad agraria no reconoce el valor de crecimiento biológico del bosque ni la superposición de sus rentas diversificadas
II. Poner en claro la “cuantización”: no es misticismo, es la ciencia de la división precisa
Antes de exponer la solución técnica, debo hacer una aclaración importante: sobre la palabra “cuanto”.
En los últimos años, el concepto de “cuántico” se ha usado y abusado gravemente en la sociedad. Peines cuánticos, plantillas cuánticas, vasos cuánticos, lectura rápida por fluctuación cuántica… estos absurdos anzuelos comerciales no solo no tienen ninguna relación con la verdadera ciencia cuántica, sino que además han contaminado gravemente un concepto científico riguroso. Cuando aquí empleo la palabra “cuantización”, tomo su sentido original en la física: “la unidad mínima e indivisible de la materia o de la energía”.
En el contexto de los activos forestales, la “división cuántica” tiene un significado muy simple y claro: dividir con precisión un activo forestal enorme e ilíquido hasta la granularidad mínima negociable. Esa “granularidad mínima” no es un valor fijo: depende del tipo de activo, del escenario de negociación y de la demanda de los inversionistas. Un mu de terreno forestal puede ser un cuantum físico, un tipo de derecho de renta puede ser un cuantum de derechos y un período de tiempo puede ser un cuantum de tiempo. La esencia de la división cuántica es esta: que cada “partícula mínima” pueda fijar precio, negociarse y transferirse de forma independiente.
Algunos se preguntarán: ¿qué diferencia hay entre esto y “dividir”? La diferencia está en una palabra: precisión. La división tradicional es tosca: cortar 100 mu en 100 partes de un mu cada una. Pero la división cuántica exige otra cosa: que cada parte tenga una ubicación geográfica precisa (coordenadas GPS), datos de crecimiento precisos (teledetección + monitoreo IoT en tiempo real), un modelo de valoración preciso (precios dinámicos con IA) y una relación de propiedad precisa (atestación en cadena de bloques). No es “aproximadamente un mu”, sino una granularidad precisa al metro cuadrado, precisa al árbol individual, precisa al día.
La esencia de la división cuántica no es cortar un pastel grande en trozos pequeños —eso cualquiera lo hace—, sino dar a cada trocito una “identidad digital” única, para que pueda existir, valorarse y negociarse de forma independiente en el mercado financiero.
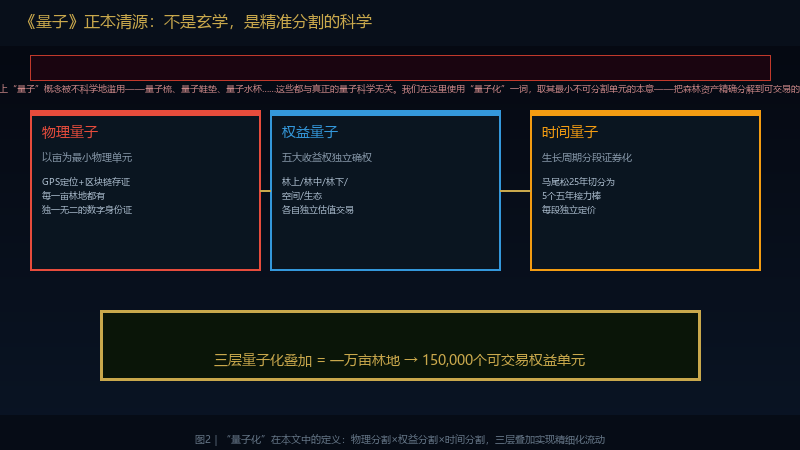
Figura 2|La definición de “división cuántica” en este artículo: división física × división de derechos × división temporal — tres capas superpuestas para lograr la circulación refinada de los activos forestales
III. La deconstrucción pentadimensional de los derechos de renta forestal: un bosque, cinco derechos
En F01 mencioné que un mismo bosque puede “cobrar cinco rentas” a la vez. Ahora voy a desplegar esas cinco dimensiones, porque son las “líneas de corte” de la división cuántica.
Primero, los derechos de renta de dosel. Incluyen la recolección de frutos, la recogida de hojas (para extraer compuestos activos), el cultivo de plantas parásitas, etc. Tomemos el bosque de pino coreano del noreste: un mu de pino coreano produce unos 30 a 50 jin de piñones al año; a 15 yuanes por jin, son unos 600 yuanes de renta anual. Este derecho de renta existe con independencia de la propiedad de la madera y su ciclo es corto (genera flujo de caja cada año), por lo que se adapta muy bien a los inversionistas que buscan dividendos estables.
Segundo, los derechos de renta de tronco (madera). Son principalmente la renta de la madera y de la corteza (incluidos los compuestos activos extraíbles). Es la renta central de la silvicultura tradicional y la parte de mayor valor en la tasación. Pero su ciclo es el más largo: 25 años en el pino masson, 60 años o más en el pino coreano. Bajo el marco de la división cuántica, ese “ciclo largo” puede convertirse, mediante la división temporal (desarrollada en la sección IV), en una serie de “relevos de ciclo corto”.
Tercero, los derechos de renta de sotobosque. Abarcan el cultivo y la cría bajo el dosel: plantas medicinales chinas, hongos comestibles, apicultura, pollos de corral en el bosque, etc. Es una de las partes que más valoro, porque es la clave para lograr la “combinación corto-largo” y generar flujo de caja antes de que los árboles alcancen tamaño comercial. Un mu con poria cultivada en el sotobosque puede dar de 3.000 a 5.000 yuanes al año: antes y con más estabilidad que la renta de la corta final de la madera.
Cuarto, los derechos de renta espacial del bosque. Incluyen turismo forestal, retiros de bienestar, educación ambiental, campamento, deportes al aire libre, etc. Esta renta no consume recursos forestales: es pura economía de la experiencia. La industria japonesa del “baño de bosque” (Shinrin-yoku) supera los 20.000 millones de dólares anuales de valor de producción; Finlandia ya incorporó el bienestar forestal a su estrategia nacional de salud. En China, el “bienestar forestal” ya figura en los planes de desarrollo de la Administración Nacional de Bosques y Praderas: un mercado de océano azul que está explotando.
Quinto, los derechos de renta de valor ecológico. Son principalmente el sumidero de carbono forestal (CCER), la compensación por biodiversidad y la compensación ecológica por conservación de fuentes hídricas. Aunque las metodologías y los mecanismos de negociación aún se están perfeccionando, como pilar central del proceso global de neutralidad de carbono su potencial de crecimiento es de escala astronómica: según estimaciones del Banco Mundial, hacia 2030 el valor total del mercado global de carbono podría superar los 500.000 millones de dólares.
Cinco categorías de derechos de renta, cada una independiente, cada una valorada por separado y cada una con su propia preferencia de inversionista. Quien prefiere flujo de caja estable puede comprar derechos de renta de dosel; quien prefiere crecimiento de valor a largo plazo puede comprar derechos de renta de madera del tronco; quien prefiere alto potencial de crecimiento puede comprar derechos de renta de sumidero de carbono ecológico: un mismo bosque que atiende a inversionistas con distintos apetitos de riesgo. Algo impensable con los activos tradicionales.
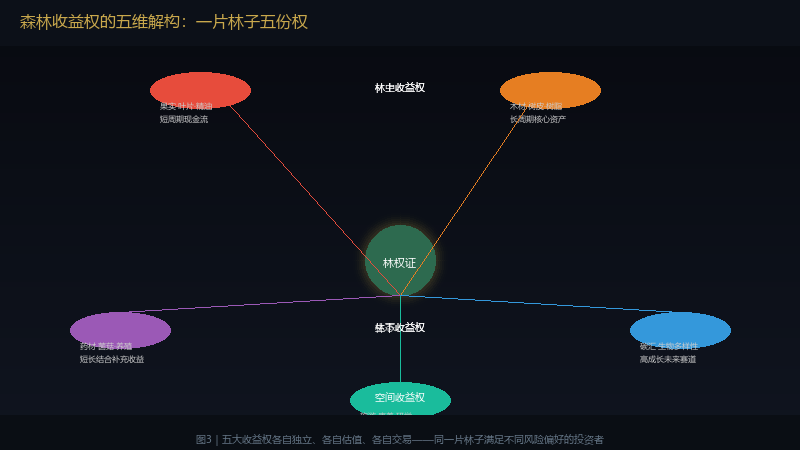
Figura 3|Cinco derechos de renta, cada uno independiente, valorado y negociado por separado: un mismo bosque puede atender a inversionistas con distintos apetitos de riesgo
IV. La arquitectura de tres capas de la división cuántica: del monte al token
Con los derechos de renta pentadimensionales como “líneas de corte”, sigue la cuestión técnica: cómo cortar. En la práctica he diseñado una arquitectura de división cuántica de tres capas progresivas.
4.1 Primera capa: división física
Tomando el mu como unidad física mínima, se divide el terreno forestal en el espacio geográfico. Un mu de terreno forestal es un cuantum físico. Con posicionamiento GPS preciso, imágenes de teledetección de alta resolución y atestación en cadena de bloques, cada mu de terreno forestal posee una “identidad digital” única que registra sus coordenadas exactas, superficie, topografía, tipo de suelo, composición de especies y estructura de edades. Es la base física de todas las divisiones de las capas superiores.
10.000 mu de terreno forestal → 10.000 cuanta físicos.
4.2 Segunda capa: división de derechos
Sobre cada cuantum físico (un mu de terreno forestal), los cinco derechos de renta —dosel, tronco, sotobosque, espacial y ecológico— se titulan, se valoran y se crean por separado como certificados de derechos independientes. Así, el concepto genérico de “un mu de terreno forestal” se fragmenta en cinco cuanta de renta negociables de forma independiente.
10.000 cuanta físicos × 5 derechos de renta = 50.000 cuanta de derechos.
4.3 Tercera capa: división temporal (la más innovadora)
Tomando como puntos de corte las distintas etapas del ciclo de crecimiento de los árboles, se emiten productos de derechos “tipo relevo” en distintos momentos. Con el ciclo de corta final de 25 años del pino masson como ejemplo, puede dividirse en cinco relevos de cinco años:
- Los primeros cinco años (etapa juvenil): el riesgo es algo mayor, pero el descuento es el más profundo y el retorno potencial, el más alto: apto para inversionistas propensos al riesgo.
- El segundo y el tercer quinquenio (etapa intermedia): los árboles entran en su fase de crecimiento rápido y el activo se aprecia más velozmente: apto para inversionistas orientados al crecimiento.
- El cuarto y el quinto quinquenio (cercanos a la madurez): el riesgo es el más bajo, la prima la más alta y la renta la más estable: apto para inversionistas conservadores.
50.000 cuanta de derechos × 5 períodos = en teoría más de 250.000 unidades negociables. Ese es el poder de la “división cuántica”: una montaña entera, bloqueada durante 25 años, se libera en cientos de miles de partículas financieras que pueden transferirse en cualquier momento.
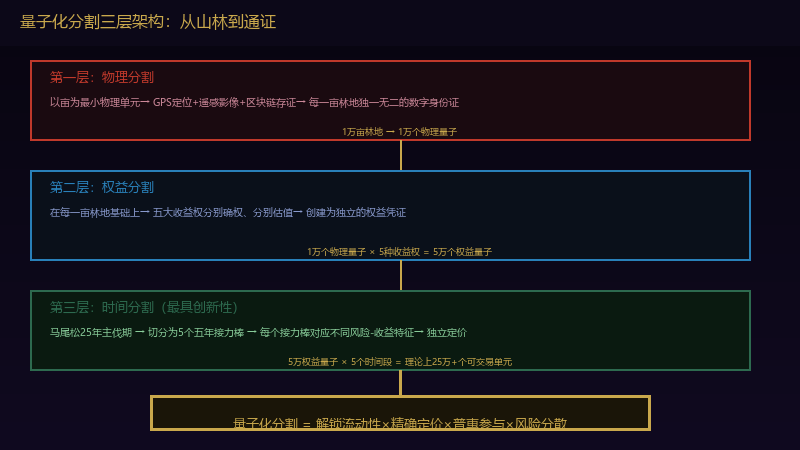
Figura 4|Arquitectura de división cuántica en tres capas: física × derechos × tiempo, el salto de 10.000 mu de terreno forestal a más de 250.000 unidades negociables
V. La base digital: un gemelo digital integrado espacio-aire-tierra
Por supuesto, dividir es solo el primer paso. Sin un mecanismo creíble y en tiempo real de divulgación de información sobre el activo, la división más fina no pasa de ser letra muerta. La premisa de la división cuántica es ser “visible y creíble”, y eso exige como base todo un sistema de gemelo digital integrado espacio-aire-tierra.
Cielo — teledetección satelital. Los satélites de la serie Gaofen captan periódicamente imágenes de alta resolución de amplias zonas forestales y monitorean cambios en la cobertura forestal, alertas de incendio y detección temprana de plagas y enfermedades. Cada pocos días, el “informe de chequeo de salud” de todo el bosque se actualiza automáticamente.
Aire — inspección con drones. Los drones equipados con cámaras multiespectrales y LiDAR realizan inspecciones detalladas de las zonas forestales prioritarias: miden con precisión el diámetro a la altura del pecho, la altura y el ancho de copa de cada árbol, y construyen un modelo de gemelo digital tridimensional con precisión centimétrica. No es “cuántos árboles hay más o menos”, sino “cada árbol tiene coordenadas tridimensionales y una curva de crecimiento”.
Tierra — matriz de sensores IoT. En el terreno forestal se instalan sensores multiparamétricos de suelo (humedad, temperatura, pH, nutrientes), estaciones micrometeorológicas, torres de flujo de carbono y monitores acústicos (alerta de plagas), alimentados por energía solar más baterías y con transmisión de datos en tiempo real por redes LoRa/4G. Los “signos vitales” de cada mu de terreno forestal se monitorean de forma continua.
Estas tres capas de datos confluyen en nuestra plataforma de gran modelo de IA forestal, donde los algoritmos de aprendizaje profundo los procesan y analizan para lograr una valoración en tiempo real y una calificación dinámica de riesgo de cada mu de terreno forestal. El inversionista abre la aplicación del celular y ve la imagen en vivo, los datos de crecimiento y los cambios de valoración del pedazo de bosque que posee, con la misma comodidad que ver un gráfico de velas de una acción.
Cuando la asimetría de información queda completamente rota por la tecnología, la división cuántica deja de ser un concepto y se convierte en ingeniería financiera ejecutable sobre el terreno.
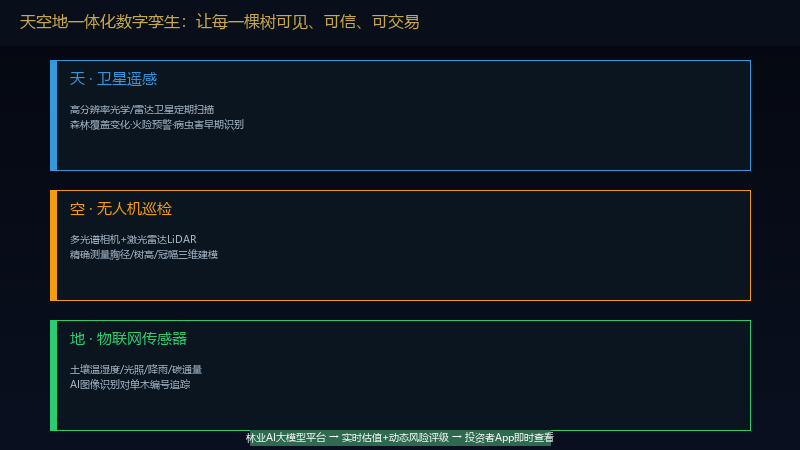
Figura 5|Gemelo digital integrado espacio-aire-tierra: hacer que cada árbol sea “visible, creíble y negociable”
VI. Del cuanto a la circulación: una nueva era para la negociación de activos forestales
Llegado a este punto, quiero subrayar una idea clave: dividir no es el fin; circular sí lo es.
La división cuántica resuelve el “cómo cortar”, pero el “cómo negociar” es la prueba definitiva. Eso requiere un recinto de negociación conforme a la normativa, regulado y con credibilidad pública: esa es la misión que asume la Bolsa de Derechos de Propiedad Forestal de China (y la bolsa nacional de derechos de propiedad forestal que estamos impulsando).
Estamos impulsando que la bolsa forestal pase de ser un tradicional “salón de transferencia de títulos de propiedad” a una “plataforma digital de negociación de activos forestales”, para que los derechos de renta forestal ya divididos puedan listarse, emparejarse, liquidarse y entregarse como acciones. Imaginemos lo siguiente:
- Una oficinista de Shanghái gasta 1.000 yuanes desde su celular y compra los derechos de renta de piñones de dosel sobre 0,5 mu de bosque de pino Simao en Yunnan, y cada otoño recibe entre 80 y 120 yuanes de dividendos.
- Un gestor de fondos de Pekín incorpora a su cartera de asignación de activos un “fondo índice de derechos de renta forestal” que abarca un millón de mu de terrenos forestales de distintas especies, regiones y tipos de renta en todo el país.
- Un inversionista institucional de Singapur invierte, mediante tokens digitales RWA, en los derechos de renta de sumidero de carbono sobre 100.000 mu de bosque de pino coreano del noreste, como posición central de su cartera ESG.
Esto ya no es una hipótesis. Está ocurriendo. Cuando los activos forestales pasan de ser “una montaña entera” a “cientos de miles de partículas financieras negociables”, cuando cada árbol puede tasarse con precisión y transferirse libremente, el valor financiero del bosque se liberará como nunca antes. Y esa fuerza liberada se convertirá a su vez en el motor más potente de la protección del bosque.
Conclusión: la liquidez es el amplificador definitivo del valor del bosque
Volvamos a la lógica central de esta serie:
F01: El bosque es el mayor activo financiero que el universo ha regalado a la humanidad. F02: Pero para “financiarizarlo” de verdad, primero hay que resolver la “liquidez”. Y la llave para resolver la liquidez es la “división cuántica”.
Cuando 10.000 mu de bosque ya no son un solo activo, sino más de 250.000 unidades negociables; cuando un monte ya no exige “comprarse y venderse entero”, sino que puede negociarse “acción por acción” como un título bursátil; cuando los derechos de renta forestal dejan de ser el artículo exclusivo de unos pocos dentro del “círculo forestal” y pasan a ser un activo financiero inclusivo que cualquier persona común puede incorporar a su cartera, ese día el bosque desplegará por fin el valor que le corresponde. Y proteger el bosque dejará de ser una “exigencia moral” para volverse un “interés propio”, y de ser “la responsabilidad de unos pocos” para convertirse en “la elección racional de toda la humanidad”.
En el próximo artículo desarrollaré la reforma del sistema de tenencia forestal: cómo la innovación institucional puede dar una base jurídica sólida a la división cuántica del bosque. No se lo pierda.
────────────────────────────────────
Próximo artículo: F03 Reforma del sistema de tenencia forestal y separación de los derechos de renta — despejando los obstáculos institucionales para la financiarización de los activos forestales
────────────────────────────────────
— Foreststellar · Serie de Manejo Forestal Perpetuo —